

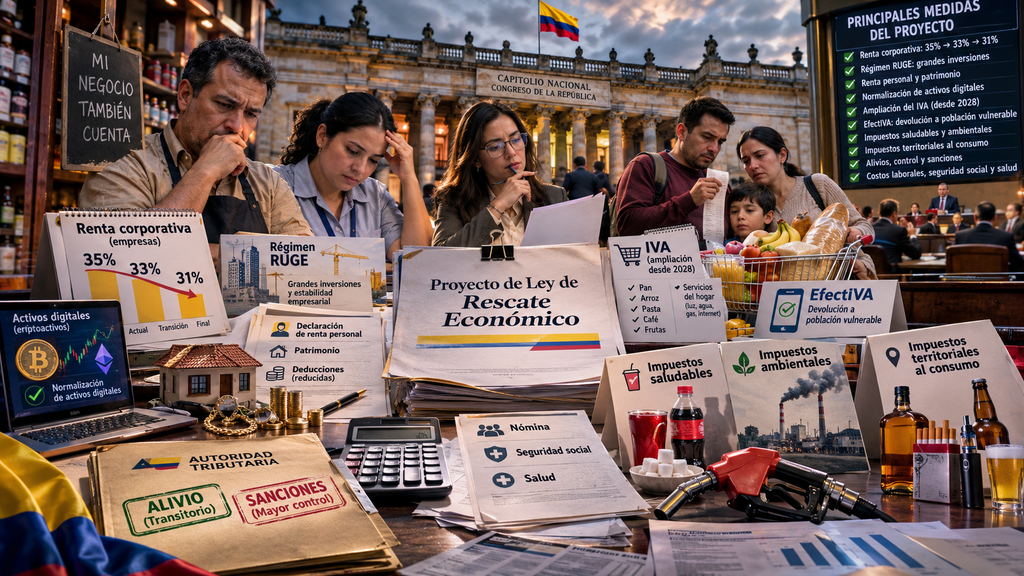
La iniciativa presentada al Congreso el 29 de octubre de 2026 propone una profunda transformación tributaria en Colombia. Incluye reducciones en el impuesto de renta empresarial, nuevos incentivos para grandes inversiones y alivios para deudores de la DIAN. Sin embargo, también contempla mayores impuestos sobre alimentos, servicios, salarios, patrimonios, licores, cigarrillos y bebidas endulzadas.
El Gobierno nacional puso sobre la mesa una nueva reforma tributaria, esta vez bajo el nombre de Proyecto de Ley de Rescate Económico, con la que busca estabilizar las finanzas públicas, contener el gasto estatal y promover el crecimiento económico.
La propuesta, presentada por el Ministerio de Hacienda y Crédito Público ante el Congreso de la República el pasado 29 de octubre, plantea cambios que podrían transformar la manera en que tributan las empresas, los trabajadores, los pensionados con ingresos gravables, los inversionistas, los comerciantes y los consumidores colombianos.
La iniciativa combina medidas de austeridad, incentivos para la inversión privada y mecanismos de recaudo. Su alcance va mucho más allá de una modificación del impuesto de renta: incluye el IVA, los tributos territoriales, los impuestos saludables y ambientales, los aportes a la seguridad social, la tributación de criptoactivos y el endurecimiento de las sanciones por incumplimientos fiscales.
La principal paradoja del proyecto es que, mientras propone reducir progresivamente la tarifa general del impuesto sobre la renta de las empresas, plantea incrementar diferentes cargas tributarias que impactan los ingresos disponibles y el consumo de las personas naturales.
1. Las empresas pagarían menos impuesto sobre la renta
Uno de los cambios más importantes consiste en la reducción progresiva de la tarifa general del impuesto sobre la renta para las personas jurídicas.
Actualmente, esa tarifa es del 35 %. El proyecto propone disminuirla al 33 % durante el año gravable 2027 y al 31 % a partir de 2028, mediante la modificación del artículo 240 del Estatuto Tributario.
El Gobierno buscaría así mejorar las condiciones tributarias para las empresas y estimular la inversión productiva.
No obstante, la reducción de la tarifa nominal no necesariamente significaría menores costos empresariales totales, porque el mismo proyecto contempla incrementos en aportes laborales y de seguridad social.
El sector financiero mantendría una sobretasa
Las instituciones financieras, aseguradoras, reaseguradoras, comisionistas de bolsa y proveedores de infraestructura del mercado de valores que superen una renta gravable de 120.000 UVT continuarían sujetas a una sobretasa de cinco puntos porcentuales.
Con la reducción de la tarifa general, el impuesto total para estas entidades sería del 38 % en 2027 y del 36 % entre 2028 y 2030.
La sobretasa, cuya vigencia actual llega hasta 2027, se extendería hasta 2030. Además, se eliminaría la destinación específica de tres de esos cinco puntos a la red vial terciaria.
Cambios en la tributación mínima
El proyecto también modificaría la denominada tasa de tributación depurada, actualmente fijada en el 15 %.
En lugar de aplicarse bajo su esquema actual, se limitaría a entidades controlantes residentes en Colombia y a establecimientos, filiales, sucursales o subsidiarias de grupos multinacionales con ingresos consolidados iguales o superiores a 750 millones de euros en el año anterior.
La propuesta se diferencia de las reglas internacionales GloBE de la OCDE, que consideran el cumplimiento del umbral de ingresos en dos de los cuatro ejercicios anteriores.
Se conservarían la tarifa mínima del 15 %, las fórmulas de cálculo del impuesto y la utilidad depurados y la exclusión cuando esta última sea igual o inferior a cero.
2. RUGE: un régimen tributario especial para las grandes inversiones
El proyecto propone crear el Régimen Único para Generar Estabilidad Empresarial (RUGE), diseñado para atraer grandes inversiones a Colombia mediante tarifas reducidas de tributación y estabilidad jurídica.
El régimen estaría dirigido a proyectos nuevos que superen determinados umbrales de inversión, diferenciados por sector económico.
Para infraestructura, energía y recursos naturales se exigirían inversiones superiores a 8.140.000 UVT; para industria y economía digital, 5.530.000 UVT; y para agroindustria, turismo, servicios y otras actividades elegibles, 2.580.000 UVT.
Los proyectos podrían solicitar su vinculación hasta el 31 de diciembre de 2029.
Entre los beneficios propuestos aparecen una tarifa del impuesto de renta del 20 % para proyectos que comiencen a ejecutarse en 2027 o 2028, y del 26 % para aquellos que inicien desde 2029, sin sobretasas adicionales.
También se contemplan una tributación del 8 % sobre dividendos distribuidos a no residentes, depreciación acelerada y estabilidad jurídica durante 16 años.
Sin embargo, los inversionistas tendrían que cumplir compromisos concretos: ejecutar como mínimo el 40 % de la inversión durante los primeros dos años, adquirir al menos el 30 % a proveedores nacionales, constituir una garantía equivalente al 2 % y pagar una prima anual del 0,1 % de la inversión ejecutada.
Estos beneficios no podrían acumularse con los regímenes de zonas francas, ZOMAC, ZESE, las rentas exentas del artículo 235-2 del Estatuto Tributario ni el Decreto Legislativo 1413 de 2026.
Aunque el régimen busca atraer capitales de gran escala, sus elevados requisitos de inversión hacen que su aprovechamiento se concentre en proyectos de considerable capacidad financiera.
3. Impuesto de renta de personas naturales: más contribuyentes pagarían y se reducirían los beneficios
Uno de los capítulos con mayores implicaciones para los ciudadanos es la modificación del impuesto sobre la renta de personas naturales.
Una nueva tarifa del 9 %
Actualmente, las personas cuya renta líquida gravable no supera las 1.090 UVT no generan impuesto bajo la tabla del artículo 241 del Estatuto Tributario.
El proyecto introduciría una tarifa marginal del 9 % desde las 720 UVT, equivalentes aproximadamente a $37.709.280 con el valor de la UVT de 2026, hasta las 1.090 UVT, que equivalen aproximadamente a $57.087.660.
Esto significa que personas que hoy se encuentran dentro de un tramo gravado a tarifa cero podrían comenzar a tributar sobre la porción correspondiente de su renta líquida gravable.
Por otra parte, la tarifa marginal del 39 % comenzaría a aplicarse a la renta que supere las 8.670 UVT, eliminando los tramos intermedios actuales del 35 % y del 37 % para las rentas superiores.
También se modificaría la tabla de retención en la fuente para ingresos laborales del artículo 383.
Menos renta exenta para trabajadores
Actualmente, el 25 % de los pagos laborales puede tratarse como renta exenta bajo las condiciones legales, con un límite de 790 UVT anuales.
La reforma reduciría ese límite a 630 UVT, aproximadamente $32,9 millones, según la UVT de 2026.
En consecuencia, algunos trabajadores podrían ver incrementada su base gravable, aun cuando sus ingresos nominales no aumenten.
Se reducirían los límites de deducciones
El límite global anual de las rentas exentas y deducciones de la cédula general pasaría de 1.340 a 1.180 UVT, manteniéndose el límite porcentual del 40 % sobre el ingreso depurado.
Adicionalmente, desaparecería la deducción especial de 72 UVT por dependiente, que actualmente puede aplicarse por hasta cuatro dependientes por fuera del límite general.
No obstante, se conservaría la deducción prevista en el artículo 387 del Estatuto Tributario, equivalente hasta el 10 % de los ingresos laborales y limitada a 32 UVT mensuales.
Magistrados, fiscales, jueces y profesores perderían beneficios
La propuesta derogaría las exenciones especiales aplicables a gastos de representación de magistrados, jueces, fiscales, procuradores judiciales, rectores y profesores de universidades públicas.
Según el cargo, esos beneficios permiten actualmente considerar exentos hasta el 25 % o el 50 % de determinados pagos.
De aprobarse la reforma, dichos ingresos quedarían sometidos a las reglas generales aplicables a las rentas de trabajo.
Los rendimientos financieros también pagarían más
Otro cambio consiste en gravar la totalidad de los intereses y rendimientos financieros, eliminando el tratamiento favorable del componente inflacionario, incluso para personas naturales no obligadas a llevar contabilidad.
La medida impactaría a contribuyentes que reciben rendimientos de productos de ahorro o inversión.
4. Impuesto al patrimonio: continuará hasta 2030, pero con un umbral mayor
El proyecto mantendría el impuesto al patrimonio durante los años 2027 a 2030, aunque elevaría el umbral para quedar sujeto a este tributo.
El nuevo límite sería de 95.500 UVT, aproximadamente $5.002 millones, frente a los cerca de $3.771 millones que representa el umbral anterior, utilizando como referencia la UVT de 2026.
La estructura propuesta contempla una tarifa marginal del 0,5 % para el tramo entre 95.500 y 145.500 UVT y del 1 % para el patrimonio que exceda ese último límite, más un componente fijo de 250 UVT según la fórmula planteada.
Así, aunque se elevaría el patrimonio mínimo necesario para quedar gravado, el tributo continuaría afectando a quienes superen el nuevo umbral.
5. Normalización tributaria: una nueva oportunidad para declarar activos omitidos
El proyecto crea un impuesto complementario de normalización tributaria para 2027, destinado a quienes tengan activos omitidos, activos subvalorados o pasivos inexistentes.
La tarifa propuesta sería del 15 % y se aplicaría sobre la base correspondiente al 1 de enero de 2027.
Los contribuyentes tendrían plazo hasta el 30 de junio de 2027 para presentar la declaración.
La base gravable correspondería al costo fiscal del activo o a un autoavalúo comercial técnicamente soportado que no sea inferior a ese costo.
El valor normalizado se convertiría en el costo fiscal del activo para efectos posteriores.
La propuesta también establece restricciones para evitar el uso de estructuras que trasladen activos a entidades con costos fiscales artificialmente inferiores a los de los bienes subyacentes.
El impuesto de normalización no sería deducible ni descontable en renta.
Criptomonedas y activos digitales tendrían una tarifa especial del 5 %
Una de las novedades más relevantes del proyecto es la creación de un mecanismo independiente para normalizar activos digitales omitidos.
Esta medida cobijaría criptomonedas, monedas estables, tokens no fungibles o NFT con valor económico y posiciones en protocolos descentralizados.
La tarifa sería del 5 % sobre el valor de mercado de los activos al 1 de enero de 2027.
Cuando no exista una cotización verificable, el contribuyente podría utilizar una metodología de valoración razonable y documentada.
Para acogerse al régimen, tendría que identificar custodios, cuentas, direcciones públicas de billeteras digitales y posiciones en mecanismos como staking o provisión de liquidez.
La autoridad tributaria no podría exigir la entrega de claves privadas o frases de recuperación.
La declaración sería independiente y tendría que presentarse, con la información de los activos, a más tardar el 30 de junio de 2027. Podría corregirse dentro de ese mismo término.
El valor declarado constituiría el costo fiscal desde 2027, pero el beneficio no se produciría sin el pago completo del impuesto y el suministro de la información exigida.
6. IVA: numerosos productos de consumo cotidiano podrían pasar al 19 %
Quizás uno de los cambios más sensibles para los hogares colombianos es la ampliación de la base del impuesto sobre las ventas.
El proyecto propone eliminar, desde el 1 de enero de 2028, la tarifa diferencial del 5 % y reorganizar las categorías de bienes y servicios excluidos y exentos.
Esto no significa que todos los productos de la canasta familiar comenzarían a pagar IVA, pero sí que varios bienes actualmente excluidos o gravados a una tarifa reducida pasarían al 19 %.
Productos que pasarían del 5 % al 19 %
Entre ellos figuran el café tostado y descafeinado, la harina de trigo y otros cereales, el azúcar, el chocolate de mesa, las pastas, los aceites en bruto y los vehículos híbridos y eléctricos.
En cambio, algunos productos actualmente gravados al 5 % pasarían a estar excluidos, como la madera en bruto, el ACPM, los planes complementarios de salud —sin incluir medicina prepagada— y las pólizas de cirugía y hospitalización.
El salchichón, la butifarra y la mortadela pasarían a estar exentos.
Productos actualmente excluidos que podrían pagar IVA
Hortalizas y frutas frescas, fríjoles, lentejas, sal y café en grano figuran entre los productos que pasarían a estar gravados al 19 %.
Por su parte, el arroz para consumo humano, las papas, la yuca, la panela, el pan, la arepa, el gas, la energía y algunos dispositivos médicos conservarían su condición de excluidos, según la relación contenida en el proyecto.
Los medicamentos y las vacunas pasarían de excluidos a exentos, permitiendo a sus productores recuperar el IVA pagado en insumos, conforme a las condiciones del régimen.
En cuanto a los productos actualmente exentos, continuarían bajo ese tratamiento, entre otros, las carnes, el pescado, la leche, los huevos y las fórmulas infantiles.
El queso fresco y el alcohol carburante perderían su exención.
Servicios que podrían comenzar a pagar el 19 %
La propuesta también modifica la tributación de servicios que actualmente se encuentran excluidos.
Entre los que pasarían al 19 % aparecen el internet residencial del estrato 3, las boletas de cine y espectáculos, los servicios de alojamiento tecnológico o hosting, la computación en la nube y determinados servicios destinados a adecuación de tierras, producción agropecuaria, producción pesquera y comercialización de los respectivos productos.
En contraste, continuarían excluidos, entre otros, los servicios de salud y educación, el transporte público, los servicios públicos domiciliarios y el arrendamiento de vivienda.
El impacto social de estas modificaciones sería especialmente significativo porque algunos de los productos que se incorporarían a la tarifa general tienen una participación importante en el gasto cotidiano de los hogares.
7. EfectIVA: el mecanismo con el que el Gobierno buscaría compensar a los hogares vulnerables
Como contrapartida de la ampliación del IVA, el proyecto plantea crear EfectIVA, un mecanismo de devolución personalizada del impuesto a personas en pobreza extrema, pobreza y condiciones de vulnerabilidad.
El modelo parte de identificar cuánto IVA paga cada persona mediante las facturas electrónicas expedidas con su número de cédula.
La devolución dependería de su clasificación socioeconómica.
Como referencia, el proyecto establece una devolución del 100 % del IVA reconocido para los deciles 1, 2 y 3; del 50 % para el decil 4; del 40 % para el decil 5 y del 30 % para el decil 6.
El beneficio tendría un límite mensual de 5,5 UVT por persona.
El sistema tendría una cobertura estimada cercana al 70 % de la población y funcionaría de manera individual, no por hogar.
La DIAN suministraría la información del IVA pagado, mientras que Prosperidad Social cruzaría esos datos con la focalización realizada por el Departamento Nacional de Planeación y efectuaría la liquidación y el pago mediante abono en cuenta o giro postal.
Los pagos se efectuarían en períodos de máximo 15 días.
Las personas en pobreza extrema tendrían derecho a un monto mínimo, aun cuando no registren compras facturadas.
El proyecto también establece que las devoluciones no constituirían renta ni ganancia ocasional, no estarían sujetas a retención y serían inembargables.
Los recursos no reclamados caducarían después de 12 meses.
Se contempla un anticipo en diciembre de 2027.
Aunque la medida busca compensar el efecto distributivo de la ampliación del IVA, su efectividad dependería de la cobertura real, la adecuada identificación de beneficiarios, el acceso a factura electrónica y la oportunidad de los pagos.
8. Juegos por internet, compras internacionales y combustibles: nuevas reglas de IVA
El proyecto también modifica el IVA aplicable a actividades económicas específicas.
Apuestas por internet
Los juegos de suerte y azar operados exclusivamente por internet pagarían IVA del 19 % cuando el usuario tenga residencia fiscal, domicilio, establecimiento permanente o sede de actividad en Colombia, en los supuestos previstos por la norma.
El operador sería responsable del tributo, incluso si desarrolla su actividad desde el exterior.
La base gravable se calcularía a partir del depósito realizado por el usuario en dinero o criptoactivos, dividiendo ese valor entre 1,19.
El chance y las loterías quedarían excluidos de esta disposición particular.
Para los juegos localizados también aumentarían las bases gravables mínimas. Las máquinas tragamonedas pasarían de 20 a 40 UVT mensuales, y las mesas de juego de 290 a 580 UVT, equivalentes aproximadamente a $2,09 millones y $30,4 millones, respectivamente, según la UVT de 2026.
Compras internacionales inferiores a 200 dólares
El proyecto derogaría la exclusión de IVA que actualmente beneficia determinadas importaciones de bajo valor, hasta US$200, realizadas mediante tráfico postal, envíos urgentes o entregas rápidas.
Esto implicaría que las compras realizadas en plataformas internacionales de comercio electrónico quedarían sometidas al IVA correspondiente al momento de su importación.
Licores y derivados del petróleo
Los licores, vinos, aperitivos y similares pasarían de un IVA del 5 % al 19 %.
La totalidad de ese recaudo se cedería a los departamentos para financiar el aseguramiento en salud.
Adicionalmente, desde 2028 se ampliarían los responsables del IVA en la comercialización de gasolina motor corriente y corriente oxigenada.
A los productores, importadores y distribuidores mayoristas se sumarían los distribuidores minoristas y comercializadores industriales previstos por la reforma.
9. Impuestos saludables y ambientales: bebidas, carbono y plásticos
Bebidas con azúcar o edulcorantes
A partir de 2028, el impuesto a las bebidas ultraprocesadas endulzadas incluiría también las bebidas elaboradas con edulcorantes, así como concentrados, polvos y jarabes destinados a su preparación.
Solo quedarían por fuera las bebidas que no contengan azúcares añadidos ni edulcorantes.
Desaparecería el tratamiento actual que deja sin impuesto las bebidas con menos de cinco gramos de azúcares añadidos por cada 100 mililitros.
Las nuevas tarifas serían de $45 por cada 100 mililitros cuando contengan menos de nueve gramos de azúcares añadidos, incluidas las bebidas que únicamente utilicen edulcorantes, y de $76 por cada 100 mililitros cuando tengan nueve gramos o más.
La combinación de azúcar y edulcorantes no generaría una acumulación de tarifas.
La base gravable sería el volumen de la bebida expresado en mililitros. En las importaciones también tendría que informarse la presencia de edulcorantes.
Desde 2029 las tarifas se actualizarían anualmente conforme a la UVT.
Impuesto al carbono
El proyecto también plantea ajustes al impuesto nacional al carbono.
El documento de análisis identifica valores de referencia de 0,87 UVT para 2027, 1,23 UVT para 2028 y 1,59 UVT desde 2029.
Adicionalmente, reduciría el beneficio de no causación del impuesto para quienes acrediten carbono neutralidad: pasaría de un límite del 50 % al 25 % del impuesto que se habría causado.
Una certificación utilizada para obtener ese tratamiento no podría aprovecharse nuevamente para otro beneficio.
El porcentaje de recaudo con destinación específica se reduciría al 20 %, manteniendo su orientación hacia el Programa Nacional Integral de Sustitución de Cultivos de Uso Ilícito (PNIS).
También se crearía el Fondo para la Sustentabilidad y la Resiliencia Climática (FONSUREC).
Eliminación del impuesto a plásticos de un solo uso
En contraste con el fortalecimiento de otros tributos ambientales, el proyecto propone derogar el impuesto nacional sobre productos plásticos de un solo uso.
Esta disposición sería una de las modificaciones que podrían generar debate sobre la coherencia de la política tributaria con los objetivos ambientales.
10. Licores, cigarrillos, vapeadores y cerveza: cambios en los impuestos territoriales
Los departamentos colombianos también experimentarían importantes modificaciones en los impuestos vinculados al consumo.
Licores, vinos y aperitivos
La propuesta modifica el impuesto al consumo de licores, vinos, aperitivos y similares.
El componente específico quedaría en $750 por cada grado alcoholimétrico contenido en una unidad de 750 centímetros cúbicos o su equivalente.
A este valor se sumaría un componente ad valorem del 35 %.
Para productos nacionales introducidos al Archipiélago de San Andrés, Providencia y Santa Catalina con destino al consumo, se establece una tarifa especial de $61 por grado alcoholimétrico.
Desde el 1 de enero de 2028, el componente específico se actualizaría anualmente según la variación del índice de precios al consumidor (IPC), incrementada en cuatro puntos porcentuales.
Los departamentos que ejerzan el monopolio sobre licores destilados tendrían que aplicar como mínimo estas tarifas en 2027.
Cigarrillos, tabaco y vapeadores
La tributación al consumo dejaría de concentrarse únicamente en los cigarrillos y productos tradicionales del tabaco.
El hecho generador se ampliaría a productos de tabaco calentado, derivados, sucedáneos e imitadores del tabaco, sistemas electrónicos de administración de nicotina, dispositivos similares sin nicotina y vapeadores.
Los productores e importadores serían sujetos pasivos, mientras que los distribuidores responderían solidariamente.
Los transportadores y vendedores al detal podrían responder directamente cuando no justifiquen la procedencia de los productos.
La base gravable combinaría un componente específico, calculado por cajetilla de 20 unidades, gramo o mililitro según corresponda, y un componente ad valorem sobre el precio de venta al público certificado anualmente por el DANE, sin IVA ni impuesto al consumo.
Desde 2029, las tarifas se actualizarían con el IPC más cuatro puntos.
Cerveza, refajos y mezclas
El impuesto que actualmente recae sobre cervezas, sifones, refajos y mezclas pasaría a denominarse impuesto a la producción, sin modificar su naturaleza tributaria.
Sus responsables serían productores e importadores, mientras que las exportaciones no generarían el tributo.
El componente específico sería de $330 por grado alcoholimétrico contenido en una unidad de 330 centímetros cúbicos o su equivalente.
Ese componente no aplicaría a la cerveza sin alcohol.
Además, existiría un componente ad valorem del 10 % sobre el precio de venta al público certificado por el DANE, sin incluir IVA ni el propio impuesto.
El componente específico se actualizaría desde 2028 con el IPC más cuatro puntos.
Estas modificaciones tendrían efectos relevantes para las finanzas departamentales, los sistemas de fiscalización del consumo y las cadenas de producción, importación y distribución de bebidas alcohólicas y productos de tabaco.
11. Alivios para deudores de la DIAN: reducción de sanciones, intereses y facilidades de pago
El proyecto incluye un paquete transitorio para normalizar obligaciones tributarias, aduaneras y otras infracciones administradas por la DIAN.
Las medidas aplicarían a obligaciones e infracciones con corte al 30 de septiembre de 2026 y contemplarían, en términos generales, un plazo de acogimiento hasta el 30 de junio de 2027.
Podrían beneficiar a contribuyentes de todo el territorio nacional, incluidos grandes contribuyentes.
Las reducciones especiales no serían acumulables entre sí ni con las contempladas en el Decreto Legislativo 1419 de 2026.
Tampoco generarían devoluciones sobre pagos realizados antes de la vigencia de la ley.
Facilidades de pago hasta por 12 meses
Los contribuyentes con obligaciones en mora podrían solicitar acuerdos abreviados con un pago inicial mínimo del 10 %.
La financiación podría extenderse hasta 12 cuotas mensuales sin garantía, bajo las condiciones del artículo 814 del Estatuto Tributario.
La tasa de interés aplicable sería del 5 % anual.
La DIAN tendría dos meses para resolver las solicitudes completas.
El incumplimiento del acuerdo produciría la pérdida de los beneficios asociados a las reducciones.
Reducción de sanciones al 40 %
Quienes se acojan a determinados mecanismos tendrían que pagar la totalidad del impuesto adeudado, pero solo el 40 % de las sanciones y su actualización, además de intereses calculados al 5 % anual.
En ningún caso la sanción podría resultar inferior a la sanción mínima aplicable.
No se permitirían compensaciones ni cruces de cuentas para satisfacer las obligaciones bajo este beneficio.
La reducción también podría cobijar sanciones por extemporaneidad, corrección, incumplimiento de obligaciones formales, infracciones cambiarias, obligaciones de precios de transferencia e infracciones aduaneras gravísimas, conforme a las condiciones previstas.
En procesos administrativos en discusión, antes de notificarse la decisión sobre el recurso de reconsideración, se exigiría aceptar íntegramente las glosas.
Terminación de procesos por mutuo acuerdo
El proyecto permitiría que la DIAN transara el 60 % de las sanciones y su actualización cuando el contribuyente cumpla las condiciones legales.
Sería necesario corregir la declaración, pagar el 100 % del impuesto, el 40 % restante de las sanciones y los intereses correspondientes al 5 % anual.
Se contemplan reglas específicas para sanciones independientes, omisión de declaraciones y devoluciones improcedentes.
El beneficio procedería mientras exista actuación administrativa o no haya vencido el término para demandar. Si ya existe demanda judicial, solo podría utilizarse cuando esta no haya sido admitida y se retire.
La solicitud de terminación no suspendería los términos procesales de defensa.
La DIAN tendría hasta el 31 de agosto de 2027 para resolver estas solicitudes.
Conciliación judicial
Para procesos tributarios que ya estén ante la jurisdicción contencioso-administrativa, el proyecto contempla una conciliación con reducción del 60 % de sanciones y actualización, e intereses al 5 % anual, sin reducir el capital del tributo.
La demanda tendría que haberse presentado a más tardar el 30 de septiembre de 2026, estar admitida y no contar con sentencia en firme.
El acuerdo requeriría aprobación judicial.
Este beneficio no cobijaría los actos de definición de la situación jurídica de mercancías.
Un mecanismo especial para controversias aduaneras sobre combustibles
Otro artículo contempla una solución para controversias originadas en cambios de interpretación oficial de la DIAN respecto de tributos aduaneros en la importación de combustibles líquidos derivados del petróleo.
Se aplicaría a declaraciones presentadas hasta el 31 de diciembre de 2025 que tengan actuaciones administrativas o demandas en curso.
El contribuyente podría acogerse a la interpretación oficial más favorable vigente al momento de presentar su declaración.
Se prevén intereses al 4,5 % anual y una transacción del 85 % de las sanciones. Incluso podrían no pagarse sanciones cuando hubiera existido una interpretación razonable del derecho.
Se permitirían facilidades de pago de hasta diez años y la solicitud tendría que presentarse dentro de los seis meses siguientes a la entrada en vigencia de la ley.
Sin embargo, el mecanismo solo sería aplicable cuando las obligaciones en discusión superen los 2.000.000 de UVT.
El análisis jurídico utilizado como fuente señala que esta disposición parecería estar dirigida a resolver una controversia de elevada cuantía conocida públicamente. Esa apreciación debe tratarse como una interpretación, no como una finalidad oficialmente comprobada de la norma.
12. Sanciones tributarias más severas y mayores controles sobre facturación electrónica
Aunque el proyecto ofrece mecanismos temporales de alivio, también propone endurecer las consecuencias del incumplimiento tributario.
Facturas sin requisitos
La sanción por expedir facturas que incumplan los requisitos exigidos pasaría del 1 % al 5 %, con un límite de 500 UVT.
La infracción se extendería al incumplimiento de cualquiera de los requisitos establecidos en los artículos 617 y 616-1 del Estatuto Tributario.
En casos de reincidencia dentro de los dos años siguientes, la sanción aumentaría dos puntos porcentuales y perdería el límite máximo.
Sanción por no facturar
El proyecto establece una sanción económica calculada sobre el mayor valor entre el 5 % de los ingresos netos del mes anterior y el 5 % de la mediana de ingresos netos correspondientes a la actividad económica del responsable.
Para ello, la DIAN publicaría anualmente información por actividad económica según la Clasificación Industrial Internacional Uniforme.
En caso de reincidencia, la tarifa subiría al 7 %.
La clausura del establecimiento se mantendría para determinadas conductas graves, como supresión de ingresos, doble contabilidad o doble facturación y otros supuestos previstos.
Nuevas obligaciones para proveedores tecnológicos
También se fortalecería el régimen sancionatorio y de obligaciones aplicable a los proveedores de facturación electrónica.
Cuando un proveedor sea suspendido, se establecerían planes de transición para proteger la continuidad operativa de sus clientes.
Premios para quienes exijan factura
El proyecto moderniza el llamado premio fiscal, permitiendo que la DIAN sortee incentivos económicos entre consumidores que soliciten factura electrónica.
Los premios no constituirían renta ni ganancia ocasional.
Nuevos mecanismos para recuperar cartera
La DIAN podría utilizar herramientas financieras como factoring, titularización y cesión de derechos para recuperar anticipadamente recursos de su cartera.
13. Cambios penales: omisión de retenciones y contrabando
La reforma también contempla modificaciones al Código Penal.
Omisión del agente retenedor
La acción penal por omisión del agente retenedor procedería para conductas iguales o superiores a 159 UVT, aproximadamente $8,3 millones con la UVT de 2026.
También podría activarse cuando existan tres o más omisiones inferiores a ese umbral.
Para extinguir la acción penal se exigiría el pago o compensación integral de la deuda, incluidas las sanciones.
Contrabando: se reducen los umbrales
La cuantía mínima para configurar el delito de contrabando pasaría de 50 a 25 salarios mínimos legales mensuales vigentes.
Para la modalidad de mayor penalidad, el umbral disminuiría de 200 a 100 salarios mínimos.
Se contemplan circunstancias de agravación para determinados operadores del comercio exterior, como usuarios aduaneros permanentes, usuarios altamente exportadores, operadores económicos autorizados, operadores de confianza y otros beneficiarios de regímenes especiales, así como para casos de reincidencia.
Además, la legalización posterior de las mercancías no extinguiría la acción penal.
14. Trabajadores y empleadores: subirían los aportes a salud y los costos de nómina
Uno de los cambios más relevantes para el mercado laboral está relacionado con la exoneración de aportes parafiscales y cotizaciones al sistema de salud.
Actualmente, determinados empleadores cuentan con exoneraciones respecto de trabajadores que devengan menos de diez salarios mínimos, bajo las condiciones del artículo 114-1 del Estatuto Tributario.
Desde el 1 de enero de 2027, el proyecto limitaría ese beneficio a los trabajadores que devenguen hasta dos salarios mínimos.
Para trabajadores que ganen más de dos y hasta tres salarios mínimos, los empleadores tendrían que aportar el 1 % al SENA, el 1 % al ICBF y el 4 % a salud.
Por trabajadores que superen tres salarios mínimos, se aplicarían los aportes completos.
Los consorcios, uniones temporales y patrimonios autónomos seguirían estas reglas.
Se conservaría la exoneración para personas naturales empleadoras que tengan entre dos y cinco trabajadores, en los términos contemplados por la propuesta.
Los trabajadores también aportarían más a salud
El aporte del empleador al régimen contributivo de salud se mantendría en el 8,5 %.
Sin embargo, el aporte de los trabajadores dependientes dejaría de ser uniforme y pasaría a calcularse según el salario:
| Salario mensual | Aporte propuesto del trabajador |
| Hasta 2 salarios mínimos | 4 % |
| Más de 2 y hasta 4 salarios mínimos | 5,5 % |
| Más de 4 y hasta 5 salarios mínimos | 6 % |
| Más de 5 y hasta 10 salarios mínimos | 6,5 % |
| Más de 10 y hasta 15 salarios mínimos | 7 % |
| Más de 15 y hasta 20 salarios mínimos | 7,5 % |
| Más de 20 y hasta 25 salarios mínimos | 8 % |
Para los trabajadores independientes se propone una tabla progresiva de cotización entre el 12,5 % y el 15,5 %.
Estas modificaciones podrían disminuir el ingreso disponible de algunos trabajadores, al tiempo que elevarían los costos de contratación para las empresas que hoy se benefician de las exoneraciones.
Por ello, una evaluación integral del proyecto debe considerar simultáneamente la reducción del impuesto de renta empresarial y el incremento propuesto de los costos asociados a la contratación laboral.
15. Loterías, rifas y apuestas: aumentaría el impuesto a las ganancias ocasionales
Las ganancias ocasionales obtenidas mediante loterías, rifas y apuestas pasarían de una tarifa del 20 % al 30 %, según la modificación propuesta al artículo 317 del Estatuto Tributario.
La medida es independiente de los cambios de IVA previstos para determinadas modalidades de juegos de suerte y azar.
16. Nuevas reglas tributarias para la venta indirecta de empresas y activos colombianos
La iniciativa también propone ajustes a las reglas de enajenación indirecta previstas en el artículo 90-3 del Estatuto Tributario.
En este tipo de operaciones, un inversionista puede vender participaciones de una entidad extranjera cuyo valor está relacionado con activos situados en Colombia.
Actualmente existen excepciones vinculadas, entre otras circunstancias, a acciones negociadas en mercados secundarios activos y a la proporción que representan los activos colombianos dentro del patrimonio de la entidad extranjera.
El proyecto exigiría que las condiciones para aplicar dichas excepciones se mantengan de manera continua durante los doce meses anteriores a la venta y no solamente en el momento de efectuarla.
Entre las condiciones descritas figuran la ausencia de beneficiarios reales con participaciones superiores al 20 % en ciertos supuestos y que los activos situados en Colombia representen menos del 20 % del valor en libros y del valor comercial de los activos de la entidad del exterior, según la excepción correspondiente.
Asimismo, se ampliaría la responsabilidad solidaria por impuestos, intereses y sanciones cuando el vendedor incumpla sus obligaciones.
Esa responsabilidad dejaría de estar limitada a la sociedad subordinada en Colombia y podría alcanzar a cualquier entidad vinculada en el país.
El régimen también se extendería a activos digitales que representen derechos sobre activos ubicados en territorio colombiano, que tributarían de acuerdo con el costo fiscal y las reglas aplicables a los activos subyacentes.
17. Criptoactivos: el proyecto busca definir su naturaleza y tratamiento fiscal
Además del mecanismo de normalización especial, la propuesta incluye reglas generales sobre activos digitales.
El nuevo artículo 21-2 del Estatuto Tributario definiría el activo digital o criptoactivo como una representación digital e intangible de valor o derechos, susceptible de valoración económica y que pueda crearse, almacenarse o transferirse mediante tecnologías de registro distribuido o similares.
Cuando un token represente jurídicamente derechos sobre otro activo, se aplicaría el tratamiento tributario de ese activo subyacente, incluyendo naturaleza, ubicación, fuente, costo fiscal, valor patrimonial y reglas de enajenación.
En los demás casos, el proyecto establece que los ingresos obtenidos mediante su enajenación no se considerarían de fuente nacional y los activos no se entenderían poseídos en Colombia.
Sin embargo, esto no eliminaría la tributación de los residentes fiscales colombianos sobre su renta mundial ni las obligaciones relacionadas con la declaración de activos en el exterior.
El costo fiscal se calcularía considerando el valor de adquisición y los gastos directamente atribuibles, o los costos de desarrollo cuando el activo sea generado por el propio contribuyente.
Para activos fungibles se utilizaría un sistema de promedio ponderado.
La declaración patrimonial se efectuaría con base en el costo fiscal.
Estas reglas buscarían ofrecer mayor claridad sobre operaciones con criptomonedas, tokens, activos digitales y mecanismos de tokenización, aunque su aplicación dependería del texto finalmente aprobado.
18. ¿Cuándo entrarían en vigencia los cambios?
El proyecto establece que la ley regiría, en términos generales, a partir de su promulgación, salvo las disposiciones que contemplen fechas especiales.
Para que las reformas del impuesto sobre la renta y otros tributos de período tengan aplicación desde el año gravable 2027, sería necesario que la ley entre en vigencia antes del comienzo de ese año, conforme a las reglas constitucionales pertinentes.
La mayoría de los cambios propuestos al IVA comenzarían el 1 de enero de 2028, una vez se encuentre operando el sistema EfectIVA.
Otras medidas, como los mecanismos de alivio, normalización y los regímenes especiales de inversión, tienen fechas y condiciones propias.
En todo caso, el proyecto deberá superar el trámite legislativo correspondiente y su contenido puede ser modificado, eliminado o complementado por el Congreso.
19. ¿Quiénes ganarían y quiénes asumirían las mayores cargas?
El análisis de la propuesta permite identificar impactos diferentes según el tipo de contribuyente.
Las empresas sometidas a la tarifa general de renta podrían beneficiarse de una reducción nominal progresiva, aunque tendrían que considerar el aumento de los costos de nómina y las nuevas reglas de cumplimiento.
Los grandes inversionistas encontrarían un régimen especial de estabilidad y tarifas preferenciales mediante el RUGE, sujeto a exigentes condiciones financieras y operativas.
Las personas naturales podrían enfrentar mayores impuestos sobre la renta, menores deducciones y mayores cotizaciones a salud, según sus ingresos y condiciones particulares.
Los consumidores experimentarían cambios en el costo tributario de productos alimenticios, bienes y servicios que pasarían a la tarifa general del IVA. Parte de esta carga buscaría compensarse mediante EfectIVA para la población elegible.
Los departamentos tendrían modificaciones importantes en el régimen de impuestos al consumo y recibirían la totalidad del IVA recaudado sobre licores, vinos y similares para aseguramiento en salud, de acuerdo con la propuesta.
Los contribuyentes con obligaciones en discusión o mora ante la DIAN podrían encontrar oportunidades temporales de normalización y solución de controversias, pero también enfrentarían sanciones más fuertes frente a futuros incumplimientos.
20. El debate de fondo: ¿rescate de la economía o traslado de la carga tributaria?
El Proyecto de Ley de Rescate Económico abre un debate que supera las tarifas y los cálculos tributarios.
Su verdadera dimensión estará determinada por los efectos que produzca sobre el crecimiento empresarial, la capacidad adquisitiva de los hogares, la formalización laboral, el consumo, la inversión y las finanzas territoriales.
Por una parte, la reducción del impuesto sobre la renta empresarial y los beneficios para grandes inversiones podrían mejorar determinados incentivos para la actividad productiva.
Por otra, la ampliación del IVA, los cambios en la renta de personas naturales, la disminución de deducciones y el incremento de aportes a salud podrían representar nuevas presiones económicas para trabajadores, profesionales independientes y hogares.
También surge una pregunta sobre el alcance redistributivo del sistema EfectIVA: si las devoluciones serán suficientes, oportunas y efectivas para compensar a quienes soporten mayores impuestos al consumo.
En materia territorial, los ajustes a los tributos sobre licores, cervezas, cigarrillos y vapeadores requerirán una evaluación detallada de su efecto sobre el recaudo departamental, las cadenas comerciales y las competencias de fiscalización.
El proyecto combina incentivos, alivios transitorios, mayores obligaciones y controles. Por esa razón, no sería adecuado evaluarlo exclusivamente a partir de la reducción del impuesto de renta empresarial o de una modificación puntual del IVA.
El interrogante central es si el diseño global de la reforma permitirá mejorar las finanzas públicas sin comprometer la capacidad de consumo de los hogares, la generación de empleo formal ni la competitividad de las empresas.
La respuesta dependerá tanto de la estructura definitiva de las medidas como de su implementación y de las condiciones económicas del país.
Por ahora, la iniciativa es solamente un proyecto de ley. El Congreso tiene la responsabilidad de examinar sus efectos fiscales, sociales, laborales y territoriales antes de tomar una decisión.
Porque un verdadero rescate económico no se mide únicamente por cuánto recauda el Estado, sino también por la capacidad de ciudadanos y empresas para producir, trabajar, invertir y sostener su bienestar.