

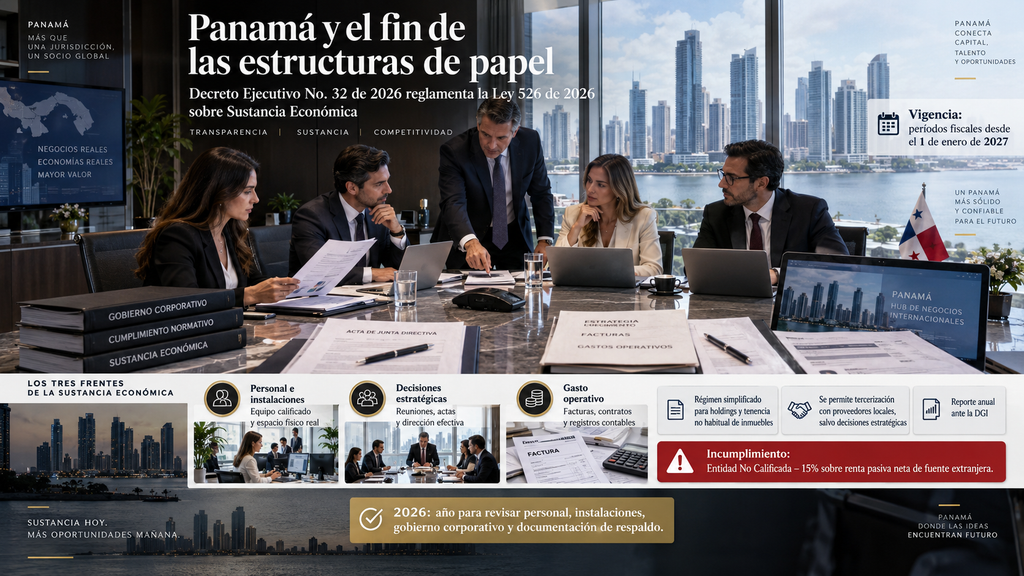
El Decreto Ejecutivo No. 32 de 2026 convierte la presencia económica real en un elemento verificable del cumplimiento tributario. Desde 2027 ya no bastará con constituir, administrar o mantener una entidad en Panamá: habrá que demostrar qué hace, quién lo hace, dónde se decide y cuánto cuesta hacerlo.
Durante décadas, buena parte de la planeación patrimonial y corporativa internacional estuvo construida alrededor de una pregunta esencialmente jurídica: ¿dónde está constituida o domiciliada una sociedad? Hoy esa pregunta ya no es suficiente.
La tributación internacional está migrando hacia un interrogante mucho más incómodo —pero también mucho más real—: ¿dónde ocurren efectivamente las actividades económicas que justifican los ingresos obtenidos por esa entidad?
Panamá acaba de dar un paso decisivo en esa dirección.
El pasado 2 de septiembre de 2026 fue expedido el Decreto Ejecutivo No. 32 de 2026, mediante el cual se reglamenta la Ley No. 526 de 2026 sobre Sustancia Económica. La regulación entrará a operar respecto de los períodos fiscales que inicien en o después del 1 de enero de 2027 y afecta, bajo las condiciones previstas en la norma, a entidades panameñas pertenecientes a grupos multinacionales que perciban rentas pasivas de fuente extranjera.
No estamos, por tanto, ante una modificación tributaria menor. Estamos ante un cambio en la forma de entender y administrar las estructuras internacionales.
De la existencia jurídica a la realidad económica
El nuevo régimen parte de un principio sencillo: una sociedad no acredita sustancia económica únicamente porque tenga un certificado de existencia, un agente residente, una cuenta bancaria, una dirección registrada o una junta directiva nominal.
La sustancia debe guardar relación con las actividades principales que generan la renta pasiva extranjera.
El Reglamento adopta precisamente el principio de “sustancia adecuada”: no existe un número uniforme de empleados, oficinas o gastos aplicable mecánicamente a todas las sociedades. El nivel requerido dependerá de la naturaleza del ingreso, la complejidad de las operaciones, los activos administrados y los riesgos asumidos por cada entidad.
Esta precisión es particularmente importante porque evita dos interpretaciones extremas.
La primera sería pensar que cualquier sociedad panameña deberá desarrollar una gran infraestructura física para cumplir. No es así.
La segunda, mucho más riesgosa, sería considerar que basta con crear artificialmente unos pocos elementos formales para superar el requisito.
Tampoco.
La regla obliga a que los recursos existentes en Panamá sean coherentes con la actividad efectivamente desarrollada.
En otras palabras, el problema ya no será solamente tener sustancia, sino poder explicar por qué esa sustancia resulta razonable frente a los ingresos obtenidos.
Los tres pilares que habrá que demostrar
El Decreto estructura el análisis sobre tres grandes frentes: personal e instalaciones, decisiones estratégicas y gasto operativo.
En materia de personal e instalaciones, deberá existir recurso humano calificado —como mínimo una persona bajo alguna modalidad— vinculado directamente con la actividad principal, junto con instalaciones físicas en Panamá, propias, arrendadas o compartidas, cuyo derecho de utilización pueda demostrarse documentalmente.
El segundo frente probablemente será uno de los que más impacto produzca en la práctica: la toma de decisiones estratégicas.
La junta directiva u órgano equivalente deberá reunirse físicamente en Panamá por lo menos dos veces al año, las reuniones deberán documentarse mediante actas y las personas encargadas de decidir deberán contar con conocimiento efectivo para hacerlo. Además, este componente no puede delegarse ni tercerizarse.
Finalmente aparece el gasto operativo, entendido como aquel gasto realizado en Panamá en bienes y servicios directamente relacionados con la actividad principal, diferente de la remuneración del personal y de las instalaciones, y respaldado mediante contratos, facturas y registros contables.
El mensaje es evidente: el legislador quiere encontrar una conexión verificable entre ingresos, personas, decisiones, infraestructura y gastos.
No todas las sociedades serán iguales
Uno de los aciertos del Reglamento es reconocer que una holding pasiva no puede ser evaluada bajo los mismos parámetros que una compañía dedicada a financiamiento intragrupo o a la explotación de propiedad intelectual.
Por ello se establece un régimen simplificado para determinadas holdings y entidades inmobiliarias.
Cuando la única actividad consiste en la tenencia no habitual de participaciones patrimoniales o bienes inmuebles, no resulta necesario acreditar los tres frentes en toda su extensión. El Reglamento permite demostrar el requisito de personal mediante un director, dignatario o administrador remunerado residente en Panamá con experiencia adecuada, o mediante recurso humano residente, adecuado y remunerado; en todo caso deberán acreditarse instalaciones apropiadas y su derecho de uso.
Pero existe una advertencia fundamental: una holding aparentemente pasiva puede dejar de recibir ese tratamiento si comienza a participar activamente en las decisiones operativas de sus sociedades participadas. También se pierde la simplificación en otros supuestos identificados por el Reglamento, como determinadas actividades financieras.
Por eso, la denominación societaria será cada vez menos importante que su realidad funcional.
Tercerizar sí; simular sustancia, no
Otro aspecto especialmente relevante es que el Reglamento admite la tercerización de determinadas funciones.
Las entidades no estarán necesariamente obligadas a crear desde cero una gran estructura administrativa. Podrán contratar proveedores establecidos en Panamá para apoyar el cumplimiento relacionado con personal, instalaciones y gastos operativos.
Pero esta posibilidad tiene límites claros.
Debe existir una relación contractual identificable; el proveedor debe contar realmente con los recursos humanos y físicos necesarios; las actividades deben ejecutarse en Panamá; la entidad deberá mantener control y supervisión sobre las tareas delegadas, y los mismos recursos no podrán contarse simultáneamente para acreditar artificialmente la sustancia de varias entidades.
Y existe una línea roja: las decisiones estratégicas no pueden tercerizarse.
Este punto cambia considerablemente la lógica de ciertos modelos de servicios corporativos. El proveedor podrá ayudar a ejecutar, administrar y documentar, pero no podrá reemplazar la voluntad empresarial de la propia entidad.
La verdadera carga será probatoria
Tal vez el aspecto que las compañías deberían observar con mayor atención no sea cuánto personal tendrán que contratar, sino cómo demostrarán dentro de algunos años que efectivamente cumplieron.
Cada ejercicio deberá reportarse información a la Dirección General de Ingresos —DGI— relacionada, entre otros aspectos, con la identificación de la entidad, las actividades generadoras de cada tipo de renta pasiva extranjera, el personal asignado y su dedicación, los gastos incurridos, la adopción de decisiones estratégicas, la propiedad intelectual —cuando resulte aplicable— y los impuestos pagados en el exterior para efectos de eventuales créditos fiscales.
Adicionalmente, la documentación deberá conservarse en Panamá, en español y durante cinco años contados desde el cierre del correspondiente período fiscal.
Aquí radica probablemente el cambio más profundo.
La sustancia económica debe convertirse en un sistema permanente de evidencia.
Contratos, facturas, nóminas, perfiles profesionales, registros contables, actas de junta, informes preparados para los directores, soportes de viajes, utilización de instalaciones, contratos con proveedores y evidencia de las decisiones empresariales deberán comenzar a dialogar entre sí.
Una magnífica acta elaborada tres años después de ocurrido un negocio difícilmente podrá reemplazar la ausencia de realidad económica durante el período fiscal correspondiente.
La consecuencia del incumplimiento no es menor
El Reglamento establece una consecuencia tributaria concreta: cuando no se acredita adecuadamente la sustancia económica, la entidad puede ser clasificada como Entidad No Calificada, quedando sometida a una tarifa fija del 15 % sobre la renta pasiva neta de fuente extranjera.
Y existe una precisión particularmente relevante: el riesgo no surge únicamente cuando la estructura carece materialmente de sustancia.
También puede producirse por deficiencias en la declaración o por no contar con documentación suficiente para acreditarla. El memorando que acompaña el análisis del Reglamento resume muy bien el cambio de paradigma: no solo se trata de tener sustancia, sino de demostrarla.
Esa distinción debería encender desde ahora las alertas de los equipos tributarios y de gobierno corporativo.
2026 debe ser el año del diagnóstico
Esperar hasta 2027 sería un error.
Antes de finalizar este año, cualquier grupo empresarial internacional con estructuras panameñas debería realizar, cuando menos, un diagnóstico entidad por entidad.
No basta con analizar el grupo de manera consolidada, porque la sustancia exigible dependerá de las funciones y rentas de cada vehículo. El propio material técnico recomienda determinar las actividades principales individualmente y evaluar desde allí si el nivel actual de sustancia resulta adecuado.
Ese diagnóstico debería responder preguntas bastante concretas:
¿Quién produce realmente el ingreso?
¿Dónde trabaja?
¿Quién analiza y asume los riesgos?
¿Dónde se toman las decisiones?
¿Quién firma los contratos?
¿Las personas que aparecen como directores conocen verdaderamente el negocio?
¿Existe una instalación efectivamente utilizable?
¿Los servicios facturados desde Panamá se prestan realmente allí?
¿Las actas reflejan discusiones empresariales reales o son simplemente documentos prediseñados?
¿Los gastos guardan alguna proporción razonable con las actividades y rentas de la sociedad?
Esas preguntas serán mucho más importantes que revisar simplemente si la sociedad se encuentra al día con sus formalidades registrales.
Aún quedan asuntos por definir
La reglamentación tampoco cierra todos los debates.
Entre las cuestiones todavía pendientes aparecen el formulario definitivo mediante el cual deberá reportarse la información, algunos criterios relativos a la presencia física en las reuniones de junta y la articulación del nuevo régimen con las obligaciones de precios de transferencia.
Sobre este último asunto conviene ser especialmente cuidadosos: los documentos analizados advierten que la Ley 526 no crea automáticamente una obligación adicional de precios de transferencia; dicha materia continúa regulándose por su régimen autónomo en el Código Fiscal, aunque la realidad económica de las operaciones intragrupo naturalmente puede convertirse en un elemento relevante de análisis.
Habrá que seguir, por tanto, los pronunciamientos posteriores del Ministerio de Economía y Finanzas —MEF— y de la DGI.
De la sociedad formal a la empresa demostrable
Las normas de sustancia económica no eliminan las ventajas legítimas de utilizar Panamá como plataforma empresarial internacional. Lo que hacen es elevar el costo de mantener estructuras que existan jurídicamente, pero que carezcan de una explicación empresarial comprobable.
La discusión deja entonces de ser exclusivamente tributaria.
Es también una cuestión de gobierno corporativo, administración de riesgos, documentación empresarial y compliance.
Las empresas que comiencen ahora podrán llegar al 1 de enero de 2027 con estructuras organizadas, contratos adecuados, decisiones correctamente documentadas y recursos coherentes con sus actividades.
Quienes esperen hasta recibir el primer requerimiento tendrán un problema distinto: deberán intentar reconstruir retrospectivamente una realidad económica que posiblemente nunca documentaron.
Panamá está enviando una señal clara: la estructura jurídica seguirá siendo importante, pero ya no será suficiente.
En la tributación internacional que viene, la pregunta no será solamente dónde está registrada una sociedad.
La pregunta será mucho más simple:
¿puede demostrar que allí ocurre realmente el negocio que dice realizar?