La DIAN aclaró que varios de los beneficios expedidos con ocasión de la emergencia por el terremoto tienen alcance nacional. Empresas y personas con obligaciones pendientes anteriores al 10 de agosto de 2026 tienen hasta el 19 de noviembre para evaluar si pueden acogerse a las medidas.
Una importante ventana de normalización tributaria acaba de abrirse para empresas y contribuyentes en Colombia. Aunque el Decreto Legislativo 1419 del 17 de septiembre de 2026 fue expedido en desarrollo del Estado de Emergencia Económica, Social y Ecológica declarado como consecuencia del terremoto ocurrido el pasado 10 de agosto, la Dirección de Impuestos y Aduanas Nacionales —DIAN— aclaró el 19 de septiembre que varios de sus principales beneficios no se encuentran restringidos a las zonas afectadas por el desastre, sino que pueden ser utilizados por contribuyentes de todo el territorio nacional.
La precisión resulta especialmente relevante para el sector empresarial, pues significa que una sociedad domiciliada en Medellín, Bogotá, Barranquilla, Cali o cualquier otra ciudad del país puede analizar la aplicación de determinados alivios sin necesidad de acreditar que sufrió directamente las consecuencias del terremoto, siempre que reúna las demás condiciones previstas en el Decreto Legislativo.
Reducción del 85 % de las sanciones
Uno de los beneficios de mayor impacto consiste en la posibilidad de reducir significativamente las sanciones asociadas con obligaciones tributarias pendientes.
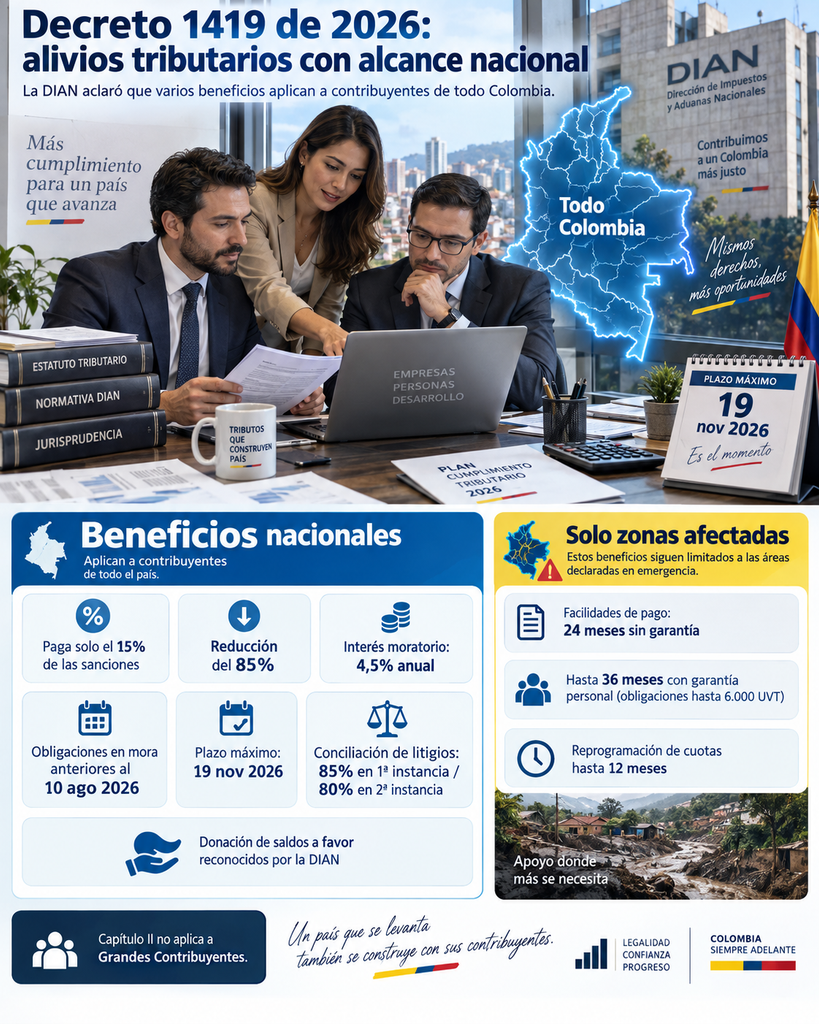
Según explicó oficialmente la DIAN, los contribuyentes que se encuentren en mora respecto de obligaciones anteriores al 10 de agosto de 2026 y que normalicen su situación dentro del término establecido podrán obtener una reducción del 85 % de las sanciones, de manera que deberán pagar únicamente el 15 % de su valor, incluida la actualización cuando corresponda.
La medida no se limita exclusivamente al pago de obligaciones previamente declaradas. La DIAN señaló que puede comprender también, en los términos establecidos por el Decreto Legislativo, la presentación o corrección de declaraciones tributarias pendientes, circunstancia que amplía considerablemente el universo empresarial que debería revisar la norma.
El plazo es particularmente importante: las actuaciones necesarias para acceder al beneficio deberán realizarse antes del 19 de noviembre de 2026.
Intereses de mora a una tasa especial del 4,5 % anual
El segundo incentivo económico es igualmente significativo.
En lugar de aplicar las tasas ordinarias de interés moratorio, las obligaciones cobijadas por el beneficio podrán liquidar intereses a una tasa especial del 4,5 % anual, siempre que se satisfagan los presupuestos establecidos por la norma.
La combinación de ambos mecanismos —reducción del 85 % de las sanciones y disminución sustancial de la tasa de interés moratorio— puede modificar de manera importante el costo financiero de normalizar obligaciones antiguas con la administración tributaria.
Por esta razón, desde una perspectiva de gestión tributaria y de gobierno corporativo, las compañías deberían realizar durante las próximas semanas una revisión integral de su cartera con la DIAN, incluyendo obligaciones vencidas, sanciones pendientes, declaraciones omitidas, declaraciones susceptibles de corrección y procesos administrativos o judiciales relacionados con impuestos nacionales.
No se trata simplemente de identificar cuánto se adeuda, sino de comparar el costo económico de mantener la contingencia frente al costo de normalizarla aprovechando temporalmente las condiciones especiales establecidas por el Decreto 1419.
Los litigios tributarios también pueden beneficiarse
El Decreto Legislativo incorporó además mecanismos especiales para la terminación de controversias que ya se encuentran ante la jurisdicción de lo contencioso-administrativo.
De acuerdo con la explicación oficial de la DIAN, cuando la demanda hubiera sido presentada antes del 10 de agosto de 2026, el contribuyente puede solicitar la conciliación bajo condiciones especiales.
En procesos que se encuentren en primera instancia, la norma permite conciliar el 85 % de las sanciones e intereses, sujeto al cumplimiento de las condiciones de pago correspondientes. Para los procesos que se encuentren en segunda instancia, el porcentaje susceptible de conciliación es del 80 %.
Esto obliga a revisar no solamente la cartera en cobro o las declaraciones tributarias pendientes, sino también los procesos judiciales activos. En determinadas controversias, mantener un litigio durante varios años puede resultar económicamente menos atractivo que utilizar una fórmula excepcional de terminación anticipada, aunque esa decisión deberá realizarse caso por caso considerando la probabilidad de éxito, la cuantía discutida, los costos financieros y procesales y los efectos contables y fiscales para la compañía.
Incluso pueden donarse saldos a favor reconocidos por la DIAN
Otra disposición con alcance nacional permite a los contribuyentes donar total o parcialmente a la Nación los saldos a favor reconocidos por la DIAN, recursos que serán destinados a financiar la atención del desastre.
La DIAN explicó adicionalmente que dicha donación puede generar el correspondiente descuento tributario en la declaración del impuesto sobre la renta, de acuerdo con las reglas aplicables.
El Decreto contempla igualmente un tratamiento especial para determinadas donaciones o pagos en especie recibidos por los afectados: hasta un valor acumulado de 2.600 UVT por beneficiario, equivalentes según la DIAN a $136.172.400 para 2026, pueden ser considerados ingresos no constitutivos de renta ni ganancia ocasional cuando se satisfagan las condiciones previstas legalmente.
No todos los beneficios son nacionales
Aquí se encuentra una de las principales distinciones que deben hacerse al interpretar el Decreto 1419.
Que algunos de los alivios tengan aplicación nacional no significa que todas las medidas contempladas por el Gobierno puedan utilizarse indistintamente en cualquier parte de Colombia.
Existen beneficios reservados específicamente para los contribuyentes con domicilio fiscal en las zonas afectadas por el terremoto, conforme al ámbito territorial definido por las normas que declararon y desarrollaron la emergencia.
Entre ellos se encuentran las facilidades de pago hasta por 24 meses sin necesidad de constituir garantía.
También se contempla la posibilidad de obtener facilidades de hasta 36 meses respaldadas mediante garantía personal, tratándose de obligaciones que no superen las 6.000 UVT, monto que para 2026 la DIAN cuantificó en $314.244.000.
Para quienes ya tenían acuerdos de pago vigentes y resultaron afectados por el terremoto, se habilitó además la posibilidad de reprogramar por una sola vez, hasta por doce meses, determinadas cuotas cuyo vencimiento estuviera comprendido entre el 10 de agosto y el 31 de diciembre de 2026, sin que ello origine automáticamente una causal de incumplimiento del acuerdo.
Estas últimas medidas, a diferencia de los beneficios generales de reducción de sanciones e intereses, están vinculadas territorialmente a las zonas afectadas.
Atención especial para los Grandes Contribuyentes
Existe además una limitación que no debe pasar inadvertida.
La DIAN precisó expresamente que las medidas tributarias de carácter procedimental contenidas en el Capítulo II del Decreto Legislativo 1419 de 2026 no resultan aplicables a los Grandes Contribuyentes.
Por ello, antes de estructurar cualquier estrategia de normalización resulta indispensable determinar no solamente la naturaleza y fecha de la obligación, sino también la calidad tributaria del interesado y establecer exactamente en qué disposición del Decreto se encuentra fundamentado el beneficio que pretende utilizar.
Una oportunidad que exige revisar inmediatamente la situación tributaria de las empresas
La aclaración realizada por la DIAN cambia sustancialmente la importancia empresarial del Decreto 1419 de 2026.
Una lectura centrada exclusivamente en la emergencia ocasionada por el terremoto podría llevar a numerosas compañías ubicadas fuera de las zonas directamente afectadas a concluir que la regulación no les interesa. La interpretación oficial publicada por la administración tributaria demuestra lo contrario: varios de los instrumentos de reducción de sanciones, intereses y terminación de controversias fueron concebidos con alcance para todo el país.
En consecuencia, hasta el 19 de noviembre de 2026 las áreas financieras, tributarias, jurídicas y de cumplimiento de las empresas tienen una oportunidad particularmente relevante para identificar obligaciones que puedan beneficiarse de estas condiciones excepcionales.
La revisión debería abarcar la cartera registrada en la DIAN, procesos de cobro, declaraciones no presentadas, declaraciones susceptibles de corrección, sanciones impuestas o discutidas, obligaciones aduaneras o cambiarias y litigios tributarios actualmente tramitados ante la jurisdicción contencioso-administrativa.
El Decreto 1419 no debe entenderse simplemente como una norma de emergencia territorial. Desde la perspectiva tributaria empresarial, contiene un régimen transitorio de alivios con efectos nacionales que puede representar ahorros significativos para determinados contribuyentes, pero cuya utilización depende del cumplimiento estricto de los requisitos legales y, sobre todo, de actuar dentro de una ventana temporal que finalizará el 19 de noviembre de 2026.
Para las empresas con contingencias tributarias abiertas, dejar transcurrir ese plazo sin efectuar un diagnóstico puede significar perder una oportunidad excepcional de normalización bajo condiciones considerablemente más favorables que las ordinarias.